

PLP 299/2026: a mobilização do Sindireceita e a proteção do FUNDAF
Da ameaça no texto original à vitória na tramitação no Senado Federal
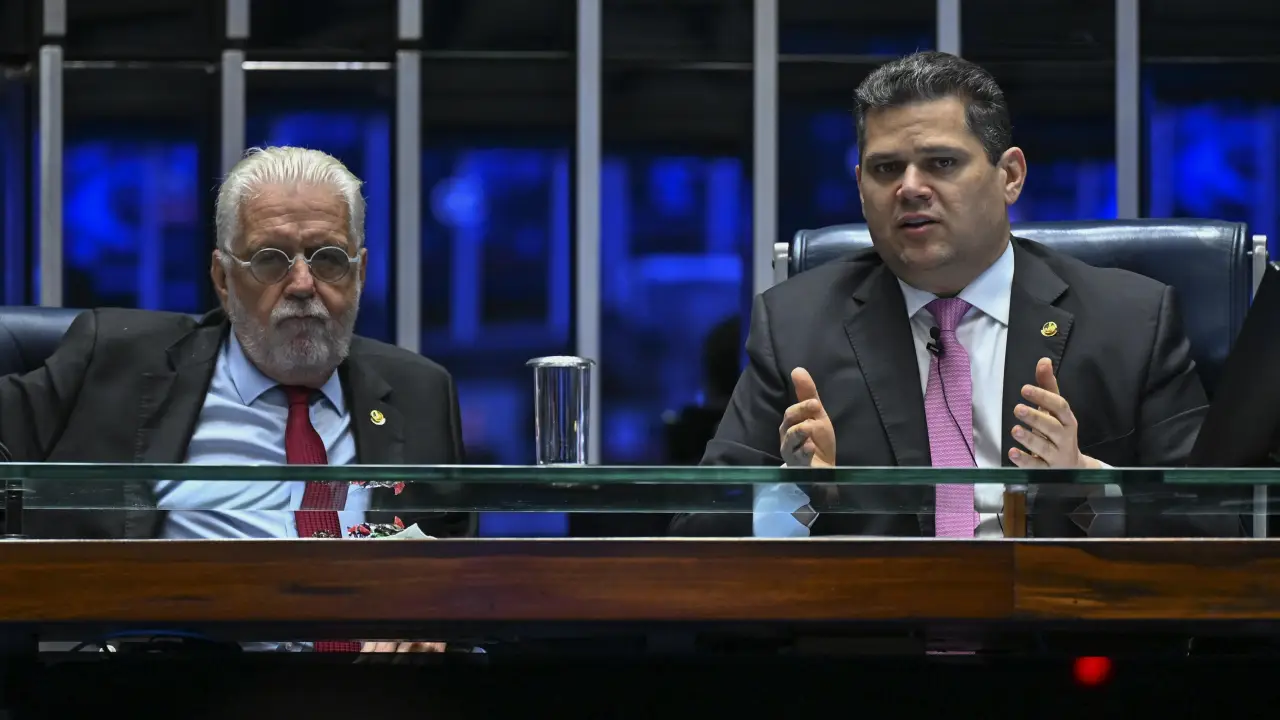
O Projeto de Lei Complementar nº 299, de 2026, de autoria do Senador Jaques Wagner (PT-BA) e relatado pelo Senador Eduardo Braga (MDB-AM), altera a Lei Complementar nº 200/2023 — o arcabouço fiscal — para instituir novas medidas de ajuste e controle das contas públicas. O pacote prevê mecanismos para conter despesas, limitar benefícios tributários e ampliar a arrecadação federal em 2027, com impacto estimado pelo governo entre R$ 45,1 bilhões e R$ 56,1 bilhões.
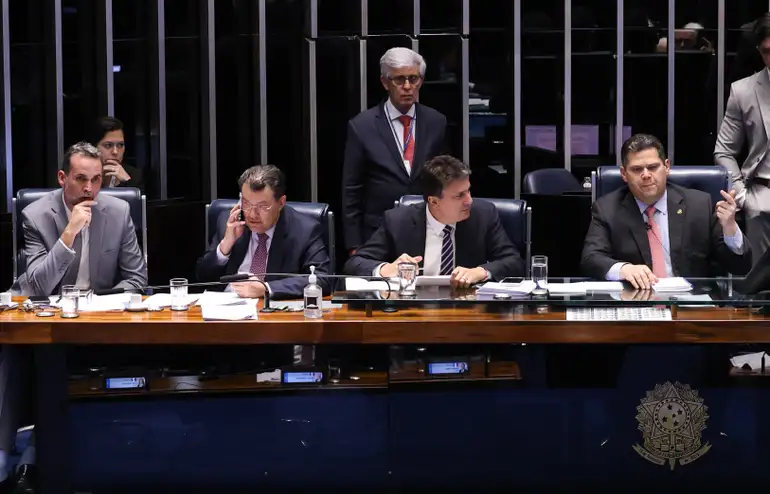
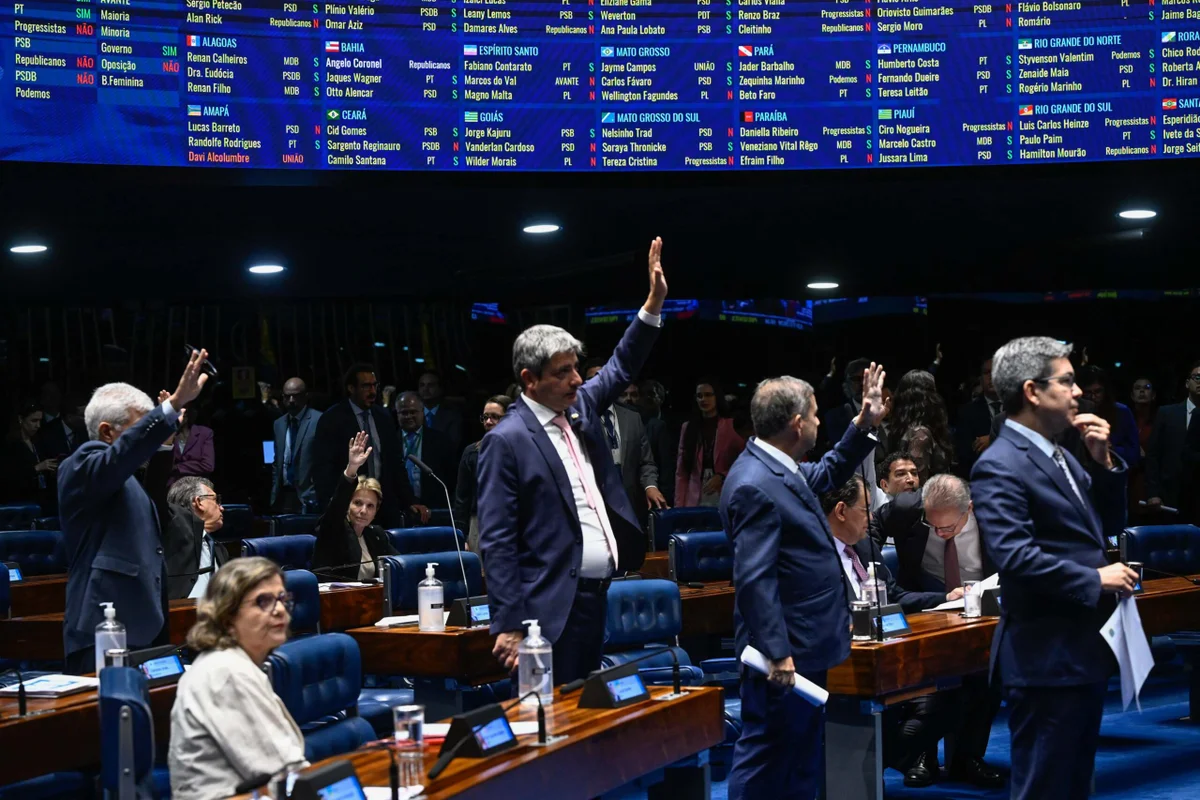
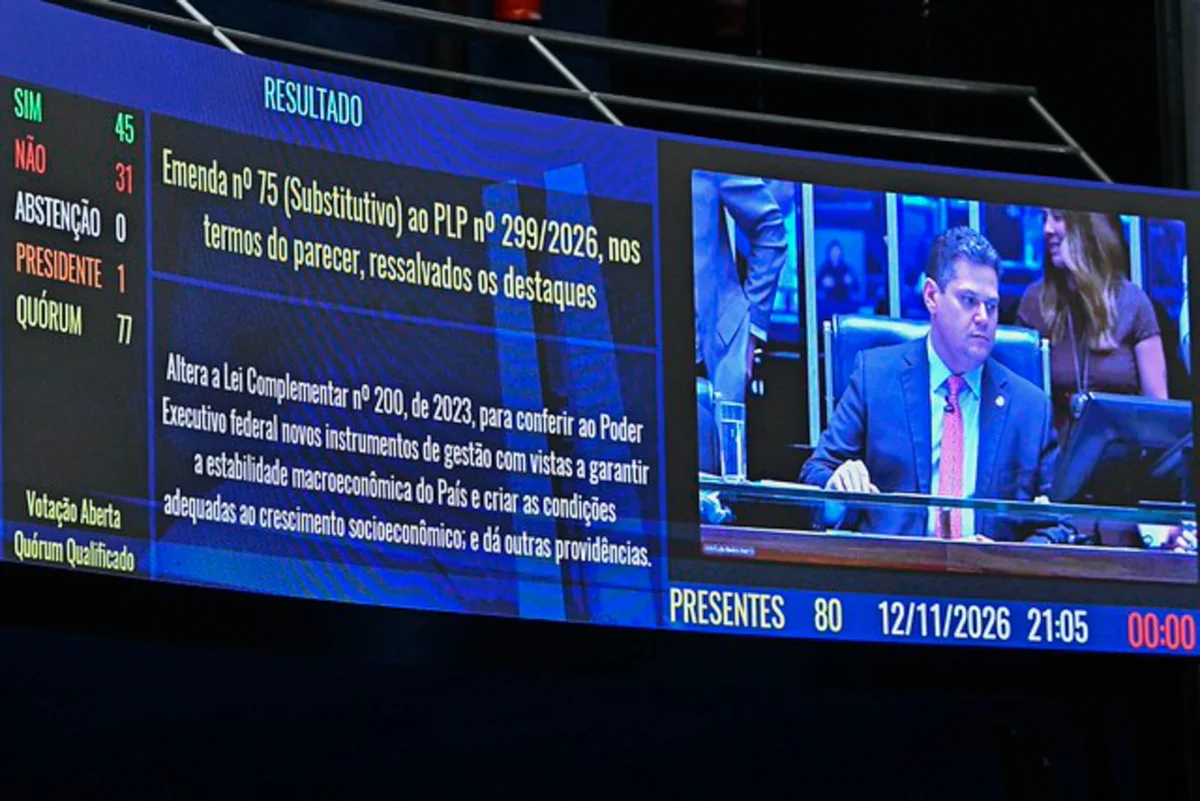
O projeto foi protocolado em 11 de novembro de 2026 e recebeu 77 emendas. O texto-base foi aprovado no Plenário do Senado em 12 de novembro de 2026, por 45 votos a 31. Restam quatro destaques, com votação prevista para 17 de novembro, antes do envio à Câmara dos Deputados.
O artigo 11 e a ameaça ao FUNDAF
O ponto de atenção para a categoria estava no art. 11 do texto original, que autorizava o Poder Executivo federal a desvincular até 40% do superávit financeiro do exercício anterior das fontes legalmente vinculadas a finalidade específica, inclusive daquelas constituídas sob a forma de fundos, para o custeio de obrigações constitucionais.
O dispositivo afastava expressamente duas travas legais que mantêm esses saldos presos à finalidade original: o parágrafo único do art. 8º da Lei Complementar nº 101/2000, que veda o uso de superávit financeiro de fonte vinculada em finalidade diversa, e o art. 73 da Lei nº 4.320/1964, que determina a reintegração do saldo não utilizado à fonte de origem.
O parágrafo único do art. 11 excluía do alcance da desvinculação os recursos de vinculação constitucional, as repartições de receitas, as destinações contratuais e os destinados a fundos de desenvolvimento social, à seguridade social, à saúde, à educação e à segurança pública. A administração tributária não estava nessa lista.
O FUNDAF, instituído pelo Decreto-Lei nº 1.437/1975, é fundo de natureza contábil cujas receitas são vinculadas ao custeio, aparelhamento e modernização da administração fazendária — atividade-meio essencial ao funcionamento da arrecadação, da fiscalização e do controle aduaneiro. Não é fundo de desenvolvimento social, não configura repartição de receitas, não decorre de vinculação constitucional nem de destinação contratual. Não se enquadrava, portanto, em nenhuma das hipóteses de exclusão.
O resultado prático seria a exposição de até 40% do superávit financeiro acumulado do FUNDAF ao redirecionamento para o custeio de obrigações constitucionais, notadamente benefícios previdenciários e assistenciais. O mecanismo não ampliaria o limite de despesas nem melhoraria o resultado primário: apenas substituiria a fonte de financiamento, liberando recursos ordinários do Tesouro. O custo recairia sobre a capacidade de investimento e custeio da própria administração tributária — justamente o órgão responsável por gerar a receita que sustenta o ajuste.
Há ainda um efeito de segunda ordem. O superávit do FUNDAF não é caixa ocioso: corresponde a saldos programados para modernização de sistemas, aquisição de equipamentos de fiscalização, capacitação e operações aduaneiras. A retirada de parte desses saldos reduz a capacidade operacional da Receita Federal e, com ela, a própria base de arrecadação — criando contradição entre o objetivo de curto prazo do ajuste e a sustentabilidade fiscal de médio prazo.
A resposta do Sindireceita: emendas ao artigo 11
Identificada a ameaça, o Sindireceita atuou junto aos senadores para construir uma solução legislativa. O caminho escolhido foi a apresentação de emendas modificativas ao parágrafo único do art. 11, incluindo a administração tributária no rol de áreas protegidas da desvinculação, ao lado da seguridade social, da saúde, da educação e da segurança pública.
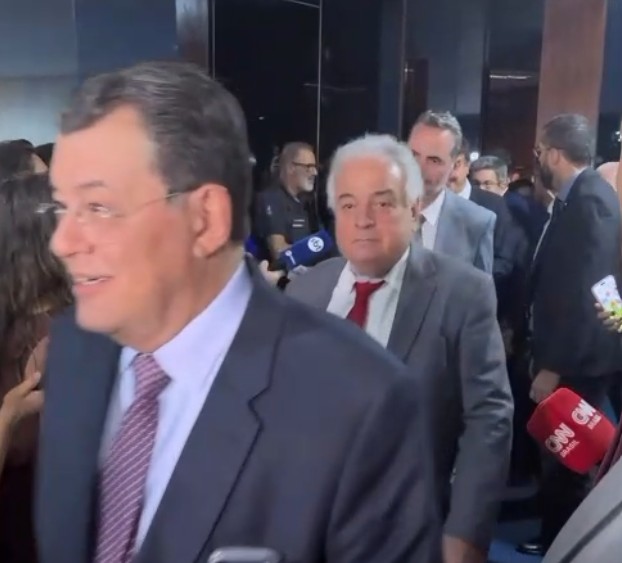
Assista ao vídeo postado no instagram do Sindireceita sobre a tramitação do PLP 229 no Senado
O trabalho foi conduzido diretamente pela Diretoria Executiva Nacional no Senado Federal, com destaque para a atuação dos diretores Afrânio Andrade e Sérgio Castro, que acompanharam toda a tramitação do PLP 299/2026 e atuaram junto aos gabinetes dos senadores que apresentaram as emendas.
Foram apresentadas cinco emendas com esse objetivo, todas de teor idêntico — a Emenda 21 é a matriz, e as demais a reproduzem:
Emenda 21 — Senador Izalci Lucas (PL/DF) — íntegra
Emenda 31 — Senador Plínio Valério (PSDB/AM) — íntegra
Emenda 32 — Senador Sérgio Petecão (PSD/AC) — íntegra
Emenda 38 — Senador Eduardo Gomes (PL/TO) — íntegra
Emenda 54 — Senador Luis Carlos Heinze (PP/RS) — íntegra
O que as emendas propunham
As cinco emendas davam nova redação ao parágrafo único do art. 11, acrescentando a administração tributária ao rol de áreas excluídas da desvinculação. A redação proposta era:
“Parágrafo único. Não se aplica a desvinculação prevista no caput aos recursos relativos a vinculação constitucional, que configurem repartição de receitas e destinação contratual, ou que sejam destinados a fundos de desenvolvimento social, ao orçamento da seguridade social, à saúde, à educação, à segurança pública e à administração tributária, inclusive aos fundos destinados ao custeio, aparelhamento, modernização e desenvolvimento tecnológico de suas atividades, ou a órgãos e entidades dessas áreas.”
O alcance era preciso: além de incluir a administração tributária entre as áreas protegidas, a expressão “fundos destinados ao custeio, aparelhamento, modernização e desenvolvimento tecnológico” alcançava diretamente o FUNDAF, cuja finalidade legal é exatamente essa.
A justificação apresentada
A justificativa das emendas sustentou que o objetivo era “resguardar os recursos destinados à administração tributária da desvinculação de até 40% do superávit financeiro prevista no art. 11 do PLP nº 299, de 2026, conferindo-lhes tratamento equivalente ao já assegurado às áreas de saúde, educação e segurança pública”.
O fundamento constitucional invocado foi o art. 167, IV, da Constituição, que, na redação dada pela Emenda Constitucional nº 42/2003, excepciona da vedação de vinculação de receitas de impostos exatamente três atividades: a saúde, a educação e a administração tributária. A justificação destacou que “essa equiparação não é casual” e reflete “o reconhecimento de que a administração tributária desempenha função essencial à sustentação financeira do Estado”. Invocou também o art. 37, XXII, da Constituição, que reconhece as administrações tributárias como atividades essenciais ao funcionamento do Estado, assegurando-lhes prioridade de recursos.
Sobre o FUNDAF, a justificação foi expressa:
“A preservação dos recursos vinculados à administração tributária, especialmente os destinados ao Fundo Especial de Desenvolvimento e Aperfeiçoamento das Atividades de Fiscalização (FUNDAF), não representa privilégio setorial, mas medida de proteção da capacidade arrecadatória da União e dos instrumentos de modernização da Receita Federal do Brasil.”
E apontou a contradição do dispositivo:
“Seria contraditório buscar esse equilíbrio mediante a retirada de recursos destinados justamente à Receita Federal, responsável pela arrecadação das receitas tributárias que sustentam o funcionamento da União e o financiamento das políticas públicas.”
O parecer do relator
No Parecer nº 221/2026-PLEN/SF, o relator Senador Eduardo Braga classificou as Emendas 21, 31, 32 e 38 como de aprovação parcial.
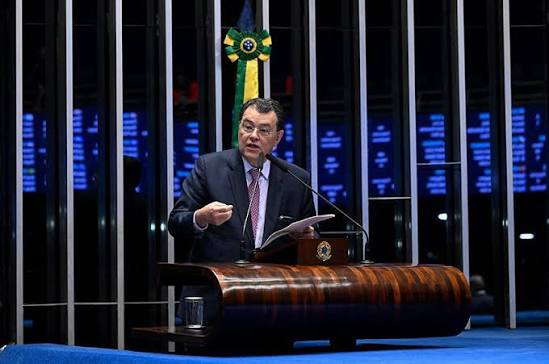
A leitura do substitutivo em plenário, em 12 de novembro, revelou o alcance desse acolhimento: o dispositivo de desvinculação de 40% do superávit financeiro não constava do texto. A numeração foi reorganizada e o art. 11 do substitutivo passou a tratar do limite de R$ 1 bilhão anual às operações de equalização do PROEX — assunto inteiramente diverso.
Não houve votação de destaque ou de emenda supressiva sobre o tema: o dispositivo simplesmente não integrava mais o substitutivo apresentado pelo relator.
A classificação como "aprovação parcial" decorre, assim, do fato de que a preocupação das emendas foi atendida por via mais ampla — a supressão integral do dispositivo que criava o risco. Não havia mais parágrafo único a emendar.
Resultado importante, mas ainda parcial
O texto-base foi aprovado por 45 votos a 31. O FUNDAF não foi atingido e concluída essa etapa no Senado, o projeto seguirá para a Câmara dos Deputados.
Por isso, a aprovação do texto-base representa um resultado importante, mas não encerra o trabalho do Sindireceita. Entre os pontos pendentes está o destaque apresentado para a Emenda nº 40, de autoria do senador Rogério Marinho.
Vejam o conteúdo da Emenda 40:
Dá nova redação a dispositivos da LC 200/2023, na forma do art. 1º do projeto, e do próprio projeto para: (i) reduzir de 2,0% para 0,6% ao ano o teto de crescimento real do limite de despesas a partir de 2027, nos exercícios em que forem adotadas as medidas de contingenciamento (art. 5º, § 5º); (ii) obrigar o Executivo, nessa hipótese, a adotar a contenção de despesas necessária para obter resultado primário igual ou superior ao centro da meta (art. 6º-C); (iii) permitir a redução ou o cancelamento de quaisquer despesas primárias classificadas como obrigatórias (RP 1), ressalvadas as obrigações constitucionais discriminadas no Anexo III da LDO (art. 6º-D); (iv) destinar a desvinculação de até 40% do superávit financeiro ao cumprimento da regra de ouro (art. 167, III, da Constituição), em vez do custeio de obrigações constitucionais (art. 11, caput); e (v) determinar que toda a economia com a regulamentação dos supersalários seja reduzida do limite de despesas, sem a destinação ao SUSP e ao Sinase (art. 12, parágrafo único). Suprime ainda o art. 6º-F (redução das compensações tributárias) e os arts. 2º (repasses da LC 176/2020), 7º (compensação previdenciária da Lei 9.796/1999), 14 (crédito adicional para investimentos estruturantes) e 15 (dedução da subvenção ao diesel da meta de 2026).
A emenda volta a autorizar a desvinculação de até 40% do superávit financeiro das fontes legalmente vinculadas, inclusive por meio de fundos. Se aprovada, poderá reabrir o risco que as emendas apoiadas pelo Sindireceita buscaram afastar, expondo novamente recursos do Fundaf e comprometendo instrumentos necessários à manutenção e à modernização da Receita Federal.
A Diretoria Executiva Nacional manterá a atuação parlamentar e técnica até a votação do destaque. O trabalho incluirá o diálogo com senadores e lideranças para demonstrar os efeitos da Emenda nº 40 e defender a preservação do texto-base aprovado.
Sindireceita
Diretoria Executiva Nacional
Juntos para fazer muito mais!